Il fornitore e il cessionario possono decidere di utilizzare direttamente il credito acquisito in compensazione oppure, a loro volta, cederlo ad altri soggetti, riacquistando liquidità attraverso tale operazione.
Particolare attenzione assume il momento di cessione da parte del beneficiario della detrazione e successiva acquisizione del credito, derivante in particolare dal “Superbonus 110%”, da parte del cessionario, giacché si possono verificare tempi estremamente lunghi fra i due momenti. Inoltre, appare necessario individuare il momento a partire dal quale il cessionario (o il secondo cessionario in caso di ulteriore trasferimento del credito) potrà iniziare a compensare il credito.
Il Provvedimento 8 agosto 2020 (così come modificato dal Provvedimento 12 ottobre 2020), in attuazione degli articoli 119 e 121, D.L. n. 34/2020, ha stabilito la procedura per il corretto esercizio dell’opzione di cessione del credito e sconto in fattura del beneficio fiscale riconosciuto a fronte dell’esecuzione di determinati interventi edilizi sull’immobile. Nello stesso documento sono indicati i tempi di tale procedura, in relazione:
- all’esercizio dell’opzione di cessione/sconto e all’invio della comunicazione, anche in base dall’eventuale rilascio da parte di ENEA della ricevuta di avvenuta trasmissione dell’asseverazione;
- all’accettazione del credito da parte del cessionario o del fornitore;
- al suo utilizzo in compensazione;
- all’eventuale ulteriore cessione al fine della relativa monetizzazione.
Esercizio dell’opzione ed invio della comunicazione
La comunicazione dell’opzione di cessione del credito/sconto in fattura con riferimento alle spese sostenute a partire dal 1° gennaio 2020:
- è operativamente possibile a partire dal 15 ottobre 2020. Da tale data, infatti, è stata attivata la piattaforma di gestione della comunicazione nell’area riservata del sito dell’Agenzia delle Entrate;
- deve essere inviata, esclusivamente in via telematica, generalmente entro il 16 marzo dell’anno successivo a quello in cui sono state sostenute le spese che danno diritto alla detrazione.
Secondo quanto previsto dal Provvedimento 8 agosto 2020, a seguito dell’invio della comunicazione è rilasciata, entro 5 giorni, una ricevuta che ne attesta la presa in carico, ovvero lo scarto, con l’indicazione delle relative motivazioni. La ricevuta viene messa a disposizione del soggetto che ha trasmesso la comunicazione, nell’area riservata del sito internet dell’Agenzia delle Entrate.
Il citato Provvedimento prevede inoltre che la comunicazione possa essere annullata entro il quinto giorno del mese successivo a quello di invio, pena il rifiuto della richiesta.
Entro lo stesso termine, può essere inviata una comunicazione interamente sostitutiva della precedente; in caso contrario, ogni comunicazione successiva si aggiunge alle precedenti.
Accettazione o rifiuto ed utilizzo del credito da parte del cessionario/fornitore
Come sopra illustrato il contribuente ha la possibilità di annullare o sostituire integralmente la comunicazione trasmessa entro il quinto giorno del mese successivo a quello di invio.
Il cessionario/fornitore non avrà quindi l’immediata disponibilità del credito che gli è stato ceduto, bensì dovrà attendere il momento in cui la relativa comunicazione non potrà più essere annullata o sostituita.
A quel punto i soggetti cessionari/fornitori potranno accedere all’area autenticata del sito internet dell’Agenzia delle Entrate alla “piattaforma cessione crediti”, per visualizzare i crediti ricevuti (il caricamento non sarà immediato ma secondo i tempi tecnici richiesti dalla piattaforma) e potrà quindi accettarli o rifiutarli.
Nel caso di rifiuto, i crediti ritorneranno nella disponibilità del cedente che, eventualmente, potrà inoltrare una nuova comunicazione
Dopo l’accettazione, i crediti saranno visibili nel “cassetto fiscale” del cessionario e del cedente e utilizzabili in compensazione tramite modello F24.
Compensazione dei crediti d’imposta
I crediti acquisiti possono essere utilizzati in compensazione ai sensi dell’art. 17, D.Lgs. 9 luglio 1997, n. 241:
- sulla base delle rate residue di detrazione non fruite;
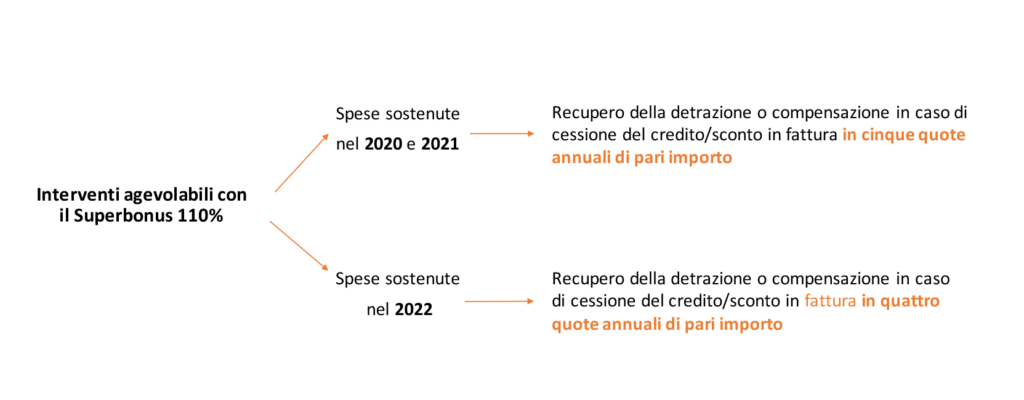
- con la stessa ripartizione in quote annuali con la quale sarebbe stata utilizzata la detrazione (generalmente cinque o dieci quote annuali).
I cessionari e i fornitori che intendano utilizzare i crediti d’imposta in compensazione possono quindi fruirne con la stessa ripartizione in quote annuali con la quale sarebbe stata utilizzata la detrazione
- a decorrere dal giorno 10 del mese successivo alla corretta ricezione della comunicazione di cessione, e
- non prima del 1° gennaio dell’anno successivo a quello di sostenimento delle spese.
L’art. 121, D.L. n- 34/2020 prevede inoltre che la quota dei crediti d’imposta che non è utilizzata entro il 31 dicembre dell’anno di riferimento non può essere utilizzata negli anni successivi.
Ulteriori cessioni del credito acquisito
In alternativa all’utilizzo in compensazione del credito acquisito, è data al cessionario/fornitore la possibilità di cedere a sua volta i crediti ad altri soggetti, inclusi gli istituti di credito e gli altri intermediari finanziari, con facoltà di successiva cessione.
Tale opzione permette al cessionario/fornitore di “monetizzare” rapidamente il credito che ha precedentemente acquisito dal contribuente, evitando di dover attendere la cadenza annuale per l’utilizzo del credito in compensazione.
L’ulteriore cessione, come stabilito dal punto 6 del Provvedimento 8 agosto 2020, può essere effettuata, anche in questo caso, a decorrere dal giorno 10 del mese successivo alla corretta ricezione della comunicazione da parte del contribuente.