Il deposito della relazione sulla gestione e dell’elenco dei soci va effettuato entro 30 giorni dall’approvazione del bilancio d’esercizio. Per individuare tale termine è necessario considerare che:
per il bilancio chiuso al 31.12.2022 l’approvazione è prevista entro il:
– 30.4.2023
oppure
– 29.6.2023 in presenza di particolari esigenze inerenti alla struttura e l’oggetto della società, sempreché lo statuto lo consenta;
Inoltre:
- i giorni festivi vanno conteggiati nel computo dei 30 giorni;
- i 30 giorni vanno calcolati a partire dal giorno successivo all’approvazione;
- se il termine cade di sabato o giorno festivo, la presentazione è considerata tempestiva se effettuata il primo giorno lavorativo successivo;
- se il bilancio è approvato in seconda convocazione, i 30 giorni per il deposito vanno individuati a decorrere dalla data in cui la stessa è intervenuta.
Formato XBRL
Il bilancio va depositato nel formato XBRL, per rispettare la tassonomia, in base alla quale la classificazione delle voci contabili è univocamente individuata da un’etichetta (tag) cui è associato un insieme di informazioni che ne qualificano i riferimenti normativi, i criteri di presentazione e le possibili traduzioni in lingue diverse.
Il bilancio dell’esercizio 2022 da depositare nel 2023 va elaborato:
– nel rispetto della tassonomia “versione 2018-11-04”, disponibile sui seguenti siti Internet:
https://it.xbrl.org/materiali/tassonomie/tassonomia-principi-contabili-italiani-2018/
https://www.agid.gov.it/it/dati/formati-aperti/xbrl-standard-formato-elettronico-editabile
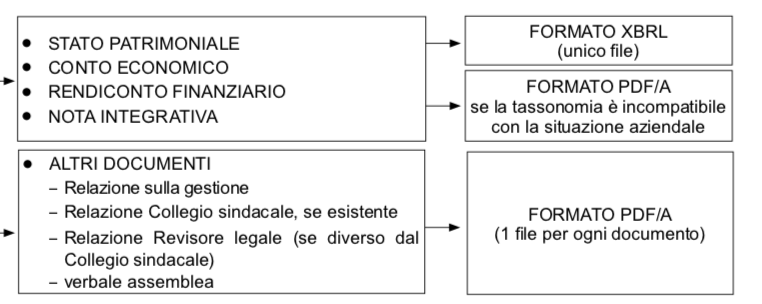
– deve obbligatoriamente contenere Stato patrimoniale, Conto economico, Nota integrativa e Rendiconto finanziario.
Fanno eccezione le società che redigono il bilancio in forma abbreviata e le micro-imprese che non devono redigere il Rendiconto finanziario.
Va inoltre considerato che:
- le società che redigono il bilancio in forma abbreviata non sono tenute a redigere la Relazione sulla gestione qualora nella Nota integrativa siano riportate le informazioni di cui ai nn. 3 e 4 del comma 3 dell’art. 2428, C.c.;
- le micro-imprese sono esonerate dalla redazione:
– della Nota integrativa se in calce allo Stato patrimoniale sono riportate le informazioni di cui ai nn. 9 e 16 del comma 1 dell’art. 2427, C.c.;
– della Relazione sulla gestione se in calce allo Stato patrimoniale sono riportate le informazioni di cui ai nn. 3 e 4 del comma 3 dell’art. 2428, C.c.
-Il Manuale operativo Unioncamere 27.2.2023 conferma che qualora le micro-imprese volessero comunque presentare il bilancio completo di Nota Integrativa ed eventuale Rendiconto Finanziario, dovranno redigere e depositare il bilancio in forma abbreviata usando la relativa tassonomia.
Per il bilancio consolidato:
- la tassonomia riguarda Stato patrimoniale / Conto economico e Rendiconto finanziario;
- la Nota integrativa va depositata (anche quest’anno) in formato PDF/A;
- la tassonomia, completa anche della parte relativa alla Nota integrativa, consente di includere in un unico file l’intero bilancio;
- gli altri documenti allegati (ad esempio, verbale di approvazione, Relazione sulla gestione, Relazione del Collegio sindacale / Revisore legale) vanno prodotti nel formato PDF/A.
Doppio Deposito
Nel caso in cui la tassonomia non è compatibile, per la particolare situazione della società, con i principi di chiarezza, correttezza e veridicità (art. 2423, C.c.), in aggiunta al formato XBRL è possibile allegare lo Stato patrimoniale, il Conto economico, il Rendiconto finanziario e/o la Nota integrativa in formato PDF/A.
Vi sono alcune eccezioni alla presentazione del Bilancio in formato XBRL. Riassumiamo qui di seguito le casistiche.
- Tipologie di bilancio che hanno l’obbligo del formato XBRL:
- Bilancio d’esercizio (in forma ordinaria / abbreviata / micro-impresa), anche per le società in liquidazione;
- situazione patrimoniale dei consorzi con attività esterna (Stato patrimoniale, Conto economico e Nota integrativa);
- situazione patrimoniale dei contratti di rete di imprese con soggettività giuridica, fondo patrimoniale e organo comune;
2. Tipologie di bilancio che non hanno l’obbligo XBRL:
- bilancio finale di liquidazione;
- situazioni patrimoniali e finanziarie allegate ai progetti di fusione e scissione;
- bilancio consolidato di società di persone i cui soci sono società di capitali;
- bilancio sociale delle imprese sociali;
- bilancio consolidato sociale per gruppi di imprese sociali;
- bilancio di società estere con sede secondaria in Italia.
Anche da un punto di vista dei soggetti obbligati vi sono alcune eccezioni.
- I soggetti che hanno l’obbligo di presentare il bilancio in formato XBRL sono:
- Società di capitali (srl, spa, sapa, società cooperative);
- Consorzi con attività esterna, per il deposito della situazione patrimoniale ex art. 2615-bis, C.c.
2. I soggetti che non hanno l’obbligo di presentare il bilancio in formato XBRL sono:
- Società non quotate, che redigono, per obbligo / facoltà, il bilancio (anche consolidato) in conformità ai Principi contabili internazionali;
- società quotate (comprese, oltre quelle con azioni quotate, anche quelle dotate di altri strumenti finanziari a listino, come ad esempio, obbligazioni), tenute dal 2021 a redigere il bilancio secondo lo standard europeo ESEF (formato xhtml integrato). In caso di presentazione del bilancio consolidato redatto secondo i principi IAS / IFRS, va utilizzata una modalità “mista”, in formato zip, utilizzando apposite marcature in XBRL nell’xhtml;
- società di assicurazione e riassicurazione;
- banche ed istituti finanziari;
- società controllate e quelle incluse nel bilancio consolidato redatto dalle predette società escluse.